
دليل شراء عقار استثماري: كل ما تحتاج معرفته قبل أن تشتري
شراء عقار بهدف تأجيره أو إعادة بيعه قرار تجاري في المقام الأول، ويستفيد منه من يخطط قبل التوقيع. يغطي دليل شراء عقار استثماري هذه المراحل كاملة: تحديد ميزانية واقعية تشمل الضرائب، وتمويل الشراء بما في ذلك الاقتراض بضمان منزلك، واختيار الاستراتيجية، وتقييم الوحدة بالأرقام، ثم إتمام الصفقة بأمان. ستجد أيضًا قائمة مراجعة ونصائح عملية ونظرة صريحة إلى المخاطر. الأمثلة بالجنيه المصري، وتراعي سوقًا تنتشر فيه الوحدات تحت الإنشاء وخطط التقسيط من المطورين.
أهم النقاط
- يحقق العقار الاستثماري عائدًا من الإيجار، أو من ارتفاع قيمته، أو من الاثنين معًا.
- خصص في ميزانيتك مبالغ للمقدم والصيانة والتشطيب والرسوم والضرائب وأشهر الشغور، فوق سعر الوحدة.
- قيّم كل وحدة على أساس صافي العائد والتدفق النقدي بعد الضرائب، مع افتراضات متحفظة. إذا كانت الصفقة لا تنجح إلا حين تسير كل الأمور على ما يرام، فانسحب.
- خطط السداد في الوحدات تحت الإنشاء تخفض تكلفة الدخول، لكن الإيجار لا يبدأ إلا بعد الاستلام.
- اتبع خطوات دليل شراء عقار استثماري هذا بالترتيب: الميزانية، ثم التمويل، ثم الاستراتيجية، ثم البحث، ثم الأرقام، ثم التوقيع.
ما هو العقار الاستثماري؟
العقار الاستثماري هو عقار تشتريه لتحقيق عائد مالي، لا لتسكن فيه. ويأتي العائد من الإيجار، أو من ارتفاع القيمة، أو من الاثنين.
| نوع العائد | كيف تحققه | ما الذي يحركه |
| دخل الإيجار | إيجار شهري أو سنوي | طلب المستأجرين، الموقع، مستوى التشطيب |
| نمو رأس المال | سعر أعلى عند البيع | تطور المنطقة، حجم المعروض، التضخم |
يركز دليل شراء عقار للإيجار على الدخل، بينما يهتم مستثمرو النمو أكثر بقيمة إعادة البيع. وفي الحالتين، قيّم الوحدة بما يمكن أن تحققه من عائد، لا بمدى رغبتك في السكن فيها. أما البدء بالتشطيبات والإطلالات قبل العائد فهو أسلوب كتيبات المبيعات، لا أسلوب المستثمر.
قائمة مراجعة العقار الاستثماري: ما يجب معرفته قبل الشراء
ما يجب معرفته قبل شراء عقار استثماري ينقسم إلى ثلاثة محاور: كم يمكنك أن تنفق، وكيف ستدفع، وما الذي تريده من العقار. هذه المحاور هي نقطة البداية في دليل شراء عقار استثماري هذا، لذا راجع القائمة التالية قبل زيارة أي مركز مبيعات:
- ميزانية إجمالية تغطي كل التكاليف، بما فيها الضرائب
- طريقة تمويل مؤكدة وجدول سداد مكتوب
- استراتيجية واضحة: دخل، أو نمو، أو مزيج بينهما
- بحث عن الطلب المحلي والمعروض والبنية التحتية
- أرقام مختبرة: صافي العائد، والتدفق النقدي، وأسوأ سيناريو
- مراجعة محامٍ لوضع المطور وبنود العقد
حدد ميزانيتك والمقدم
ميزانيتك هي إجمالي النقد الذي يمكنك الالتزام به دون ضغط على وضعك المالي، وهي دائمًا أكبر من سعر الوحدة. عروض المبيعات تبدأ بالمقدم، لكن دليل شراء عقار استثماري مفيدًا ينطلق من إجمالي التكاليف المقدمة، لأنه المبلغ الذي تحتاجه فعلًا في حسابك البنكي.
| نوع التكلفة | ما تشمله |
| تكاليف مقدمة | المقدم، وديعة الصيانة، الرسوم القانونية ورسوم التسجيل، التشطيب، الفرش |
| تكاليف مستمرة | الأقساط، رسوم الخدمات، الإصلاحات، رسوم الإدارة، الضريبة العقارية وضريبة دخل الإيجار |
| احتياطي | نقد لمواجهة تأخر الاستلام أو أشهر الشغور أو انخفاض الدخل |
احتفظ باحتياطي يغطي أقساط وتكاليف تشغيل ستة أشهر على الأقل، فهو ما يحدد إن كان تأخر الاستلام مجرد إزعاج أم سببًا لبيع اضطراري.
احسب الضرائب العقارية
تؤثر الضرائب في ميزانيتك وفي عائدك الحقيقي معًا. يتعامل المستثمر في مصر عادة مع ثلاثة أنواع:
- الضريبة العقارية السنوية على العقارات المبنية
- ضريبة الدخل على الإيجارات
- الضريبة المستحقة عند بيع العقار والتصرف فيه
تتغير الأسعار والإعفاءات، لذا تأكد من القواعد السارية مع محاسب أو من مصلحة الضرائب المصرية. تجاهل الضرائب يجعل العائد يبدو أعلى من حقيقته، فأدرج هذه التكاليف في حسابات العائد في الخطوة 4 من دليل شراء عقار استثماري هذا.
خيارات التمويل وكيف تشتري عقارًا استثماريًا بضمان منزلك
يختار المشترون في مصر عادة واحدًا من أربعة طرق.
| الخيار | الميزة | العيب |
| الدفع النقدي (كاش) | أكبر الخصومات، ولا ديون | يجمّد رأس المال |
| خطة تقسيط من المطور | مقدم منخفض ومدد سداد طويلة | أغلى من الكاش، والوحدات تحت الإنشاء لا تدر دخلًا حتى الاستلام |
| بنك أو شركة تمويل عقاري | يموّل الوحدات الجاهزة | يتطلب غالبًا ملكية مسجلة وإثبات دخل |
| الاقتراض بضمان منزلك | يموّل المقدم دون الحاجة إلى البيع | منزلك هو ضمان القرض |
ينظم البنك المركزي المصري عمل البنوك، وتشرف الهيئة العامة للرقابة المالية على شركات التمويل العقاري. أي دليل شراء عقار استثماري مكتوب لأسواق تعتمد على الرهن العقاري يفترض أن البنك يقرض معظم الثمن. أما في الوحدات تحت الإنشاء في مصر، فخطط تقسيط المطورين هي التي تؤدي هذا الدور عادة، ما يخفض تكلفة الدخول لكنه يؤخر الدخل.
كيف تحسب حقوق الملكية القابلة للاقتراض
أول خطوة لشراء عقار استثماري بضمان منزلك هي معرفة حقوق الملكية القابلة للاستخدام، أي النسبة من قيمة منزلك التي يقبل المُقرض الإقراض بضمانها، مطروحًا منها ما تبقى عليك من دين.
- قدّر قيمة منزلك، ولنفترض أنها 8 ملايين جنيه.
- طبّق الحد الذي يسمح به المُقرض. عند نسبة توضيحية 60%، يصبح المبلغ 4.8 مليون جنيه.
- اطرح دينك البالغ 2 مليون جنيه، ليتبقى 2.8 مليون جنيه من حقوق الملكية القابلة للاستخدام.
الاقتراض بضمان منزلك يربط العقارين بالسوق نفسه، لذا تأكد أولًا من أهليتك وقيمة الأقساط مع البنك.
حدد استراتيجيتك الاستثمارية
الاستراتيجية هي النقطة التي قد يضللك فيها أي دليل شراء عقار استثماري عام، لأن النصائح الموجهة لمالك يشتري ليؤجر على المدى الطويل لا تناسب من يشتري وحدة تحت الإنشاء بهدف إعادة بيعها.
| الاستراتيجية | مصدر العائد | المقابل |
| إيجار طويل الأجل | عقود سنوية وإيجار منتظم | جهد أقل، والإيجار ثابت طوال مدة العقد |
| إيجار مفروش أو قصير الأجل | دخل شهري محتمل أعلى | تغيّر أكثر للمستأجرين، وقد تقيده قواعد المبنى |
| نمو رأس المال في الوحدات تحت الإنشاء | الشراء عند الإطلاق ثم البيع أو التأجير بعد الاكتمال | يعتمد على السوق وشروط إعادة البيع |
| استراتيجية مختلطة | نمو في القيمة ثم إيجار بعد الاستلام | تحتاج نقدًا لسداد الأقساط حتى يبدأ الإيجار |
إذا كنت تحتاج دخلًا من الإيجار خلال عام، فلن توفره لك وحدة تحت الإنشاء، مهما بدت خطة السداد مغرية.
خطوة بخطوة: كيف تشتري عقارًا استثماريًا
قائمة المراجعة تغطي التحضير، والخطوات الخمس التالية تغطي التنفيذ. الترتيب مهم عند اتباع دليل شراء عقار استثماري، فزيارة الوحدات النموذجية قبل حسم التمويل طريق سهل للتعلق بوحدة لا تقدر على ثمنها.
الخطوة 1: ادرس السوق
ابدأ بالطلب. الوحدة التي لا يرغب أحد في استئجارها عبء عليك مهما كان سعرها منخفضًا، فاعرف من يستأجر في المنطقة (شباب موظفون، أسر، موظفو شركات) وما يحتاجونه. بعد ذلك:
- احصر الوحدات القريبة المقرر تسليمها قريبًا، فالمعروض الكبير قد يضغط على الإيجارات.
- حدد المدارس والمستشفيات والطرق الرئيسية ومراكز الأعمال الواقعة على مسافة تنقل معقولة.
- قارن الإيجارات المطلوبة على المنصات العقارية بما يقوله السماسرة المحليون عن الإيجارات الفعلية لوحدات مشابهة.
- راجع دليل العقارات الخاص بالمنطقة على إحدى المنصات، وقارن إعلانات إعادة البيع الحديثة بأسعار الإطلاق لدى المطورين.
في هذه المرحلة، البيانات المحلية أهم من أي نصيحة عامة، لأن الطلب قد يختلف كثيرًا بين كمبوندين متجاورين.
الخطوة 2: أمّن التمويل
إذا كنت ستقترض، فاحصل على موافقة مبدئية قبل الالتزام بأي وحدة. ومع خطة المطور، اطلب جدول السداد كاملًا مكتوبًا، بما في ذلك مواعيد استحقاق وديعة الصيانة وباقي الرسوم.
ثم اختبر الخطة تحت الضغط. هل تستطيع الاستمرار في السداد إذا تأخر الاستلام عامًا، أو بقيت الوحدة خالية ستة أشهر بعد التسليم؟ إن لم تستطع، فابحث في شريحة سعرية أقل. الأقساط المتأخرة تترتب عليها غرامات في الغالب، وبعض عقود المطورين تسمح بفسخ التعاقد بعد التأخر في السداد.
الخطوة 3: اختر العقار المناسب
ما تبحث عنه في العقار الاستثماري يتلخص فيما سيدفع المستأجر، ولاحقًا المشتري، مقابله، وهو المعيار الذي يعتمد عليه دليل شراء عقار استثماري هذا في تقييم أي وحدة:
- سهولة الوصول إلى مراكز العمل والطرق الرئيسية والخدمات.
- مساحة وتقسيم يناسبان المستأجر المتوقع، فالوحدات الكبيرة جدًا يصعب تأجيرها بسعر يبرر تكلفتها.
- مرافق يلاحظها المستأجر، مثل الأمن والجراج والمساحات الخضراء والمخازن.
- مستوى تشطيب واضح وخطة محسوبة التكلفة لتجهيز الوحدة للإيجار.
- مطور سلّم مشروعاته السابقة في موعدها، وتحظى هذه المشروعات بصيانة جيدة.
- وضع قانوني سليم يشمل ملكية الأرض والتراخيص وسند الملكية.
الخطوة 4: احسب الأرقام
العائد الإيجاري هو الرقم الذي يذكره كل دليل شراء عقار استثماري، لكن الفجوة بين العائد الإجمالي والصافي تتسع سريعًا بعد خصم الرسوم ورسوم الخدمات والشغور والضرائب.
| المؤشر | المعادلة |
| العائد الإيجاري الإجمالي | الإيجار السنوي ÷ السعر × 100 |
| العائد الإيجاري الصافي | (الإيجار السنوي ناقص التكاليف) ÷ (السعر مضافًا إليه التكاليف المقدمة) × 100 |
| التدفق النقدي الشهري | الإيجار ناقص القسط وتكاليف التشغيل |
| العائد الكلي | صافي الإيجار مضافًا إليه نمو رأس المال |
على سبيل الافتراض، وحدة سعرها 5 ملايين جنيه تؤجَّر بـ300 ألف جنيه سنويًا تحقق عائدًا إجماليًا 6%. اخصم 60 ألف جنيه تكاليف سنوية، وأضف 500 ألف جنيه تكاليف مقدمة إلى السعر، فينخفض صافي العائد إلى نحو 4.4% (240 ألف جنيه ÷ 5.5 مليون جنيه) قبل الضرائب.
ابحث عن “حاسبة شراء عقار استثماري” لتجد أدوات مجانية لحساب أولي، ثم أعدّ جدول بياناتك الخاص مفترضًا شهر شغور واحدًا على الأقل كل عام.
الخطوة 5: أتمم الصفقة
الخطوة الأخيرة في دليل شراء عقار استثماري هي حماية نفسك قانونيًا، فالعقد السيئ لا يمكن إصلاحه بعد توقيعه. اعرض العقد أولًا على محامٍ عقاري مستقل، وراجع:
- جدول السداد وموعد التسليم وغرامات التأخير في التسليم
- مواصفات التشطيب وما يحدث إذا تغيرت
- شروط إعادة البيع والتنازل، بما فيها الرسوم
- شروط وديعة الصيانة وبنود الفسخ
في وحدات إعادة البيع، تأكد من تسلسل الملكية ومن أن البائع لا يدين للمطور بأي مبالغ. واسأل محاميك عن تسجيل الوحدة في مصلحة الشهر العقاري، فالملكية المسجلة تسهّل إعادة البيع والحصول على تمويل عقاري. ادفع بتحويل بنكي يمكن تتبعه، واحتفظ بكل الإيصالات.
نصائح شراء عقار استثماري
تتناول هذه النصائح القرارات التي يخسر فيها المشترون أموالهم في أغلب الأحيان.
- اشترِ بناءً على الأرقام لا على الوحدة النموذجية، فمراكز المبيعات موجودة لتبيع.
- زر المكان في ساعة الذروة، وافحص التنقل والجراج والأمن كما سيفعل المستأجر.
- لا تبالغ في تشطيب وحدة مخصصة للإيجار، فالترقيات الفاخرة نادرًا ما ترفع الإيجار بما يغطي تكلفتها.
- سواء كان المصدر كتيب مطور، أو دليل استثمار بصيغة PDF، أو دليل شراء عقار استثماري على الإنترنت مثل هذا الدليل، تأكد من كل رقم كتابةً.
- اقرأ بند إعادة البيع جيدًا، فبعض المطورين يفرضون رسوم تنازل أو يمنعون إعادة البيع حتى تُسدد نسبة محددة من الثمن.
- اعرف من سيشتري الوحدة منك، ولماذا، قبل أن تشتريها.
- استعن بشركة إدارة محترفة إذا كنت تعيش خارج مصر أو تملك أكثر من وحدة.
تطبيق دليل شراء عقار استثماري على مشروع ريجنت سكوير في القاهرة الجديدة
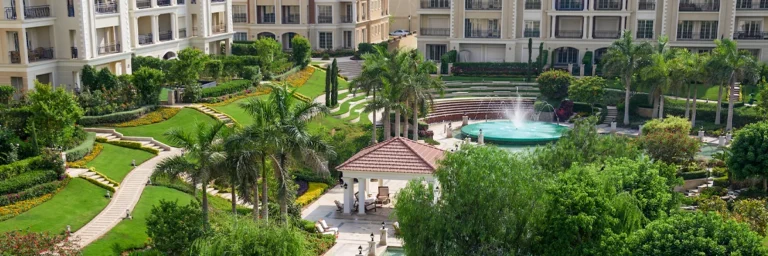
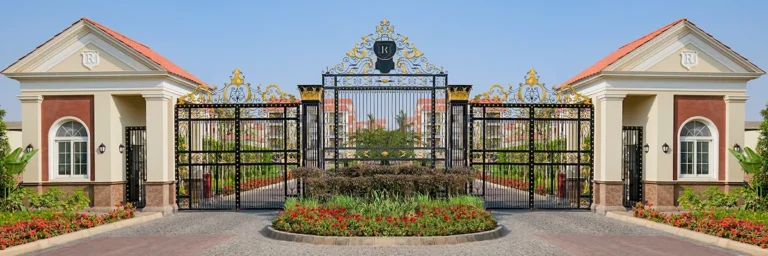
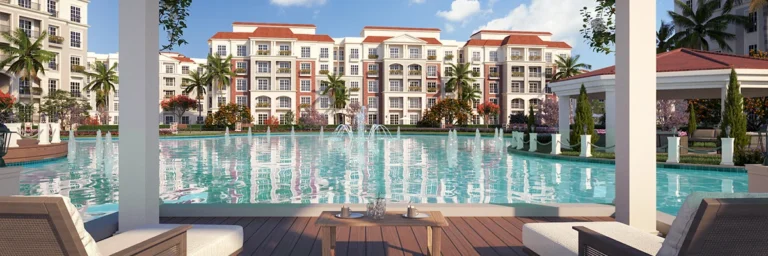
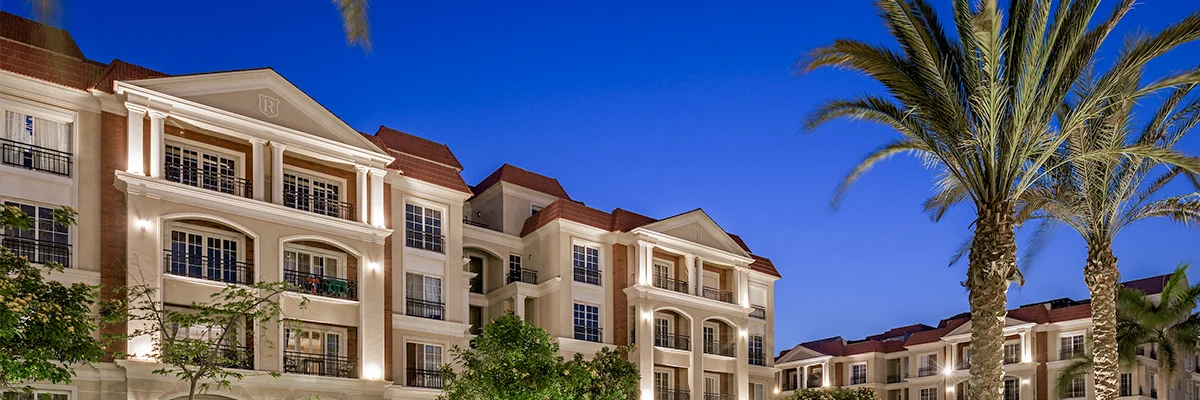
ريجنت سكوير (Regent’s Square) مشروع راقٍ من فئة البوتيك تنفذه شركة الدولية للتطوير العقاري (Al Dawlia Developments) في منطقة الجولدن سكوير بالقاهرة الجديدة، وهو قيد الإنشاء حاليًا. يقدمه المطور بوصفه أحدث روائعه لمن يريد الجمع بين الطبيعة والفخامة، بتصميم مستوحى من الطراز الفيكتوري يشمل الشقق والاستوديوهات والدوبلكسات.
يمتد المشروع على مساحة 25 إيكر، تشغل المباني 23% منها فقط، بينما تُخصص نسبة 77% الباقية للمساحات الخضراء والبحيرات والطرق الداخلية الواسعة. وتشمل الخدمات مولًا تجاريًا مفتوحًا، وحلولًا للاستدامة، وأمنًا ومراقبة على مدار 24 ساعة طوال الأسبوع، ومخازن خاصة، وجراجًا تحت الأرض لكل وحدة، إلى جانب جراج ميكانيكي اختياري.
| نوع الوحدة | نطاق المساحة |
| غرفتا نوم | من 108 إلى 136 م² |
| 3 غرف نوم | من 153 إلى 228 م² |
| دوبلكس | من 301 إلى 344 م² |
حساب الأرقام على وحدة في ريجنت سكوير
وفق خطوات دليل شراء عقار استثماري هذا، تبدأ دراسة المشروع من شروط السداد: مقدم 5% والباقي على 8 سنوات، ووديعة صيانة 10%، وخصم 40% للدفع النقدي. يطبق الجدول التالي هذه النسب على متوسط السعر المعلن البالغ 96 ألف جنيه للمتر على مساحة 108 م²، على سبيل التوضيح وليس عرض سعر لوحدة بعينها.
| البند التوضيحي | الحساب |
| 108 م² × 96,000 جنيه | 10,368,000 جنيه |
| مقدم 5% | 518,400 جنيه |
| وديعة صيانة 10% | 1,036,800 جنيه |
| السعر بعد خصم الكاش 40% | 6,220,800 جنيه |
اطلب جدول أقساط المطور مكتوبًا، وقبل الالتزام:
- جهّز مبلغ وديعة الصيانة مبكرًا، فهي أكبر من المقدم.
- الإيجار لا يبدأ إلا بعد الاستلام، لذا موّل الأقساط من مصادر دخل أخرى حتى ذلك الحين.
- التشطيب مذكور على أنه تشطيب أساسي بنسبة 80%، فاسأل عما يشمله بالتحديد.
- قارن قيمة خصم الكاش بما يمكن أن يحققه المبلغ نفسه في استثمار آخر.
التفاصيل الكاملة متاحة في الكتيب الإلكتروني لمشروع ريجنت سكوير.
هل شراء عقار استثماري قرار ذكي؟ المخاطر مقابل العوائد
نعم، إذا اشتريت بناءً على أرقام متحفظة كما يوضح دليل شراء عقار استثماري هذا، واحتفظت باحتياطي نقدي، وكان بإمكانك الاحتفاظ بالعقار عدة سنوات. ويكون قرارًا سيئًا إذا كنت تعوّل على ارتفاع سريع في السعر، أو تضغط على وضعك المالي لتدخل السوق. وضعك النقدي هنا أهم من توقيت السوق، مهما كانت توقعات الأدلة الإرشادية أو مندوبي المبيعات بشأن الأسعار.
العوائد المحتملة
- الوحدة المختارة جيدًا تدر إيجارًا منتظمًا قد يرتفع مع نضج المنطقة.
- الشراء المبكر في منطقة ناشئة قد يحقق مكاسب سعرية حقيقية عند اكتمال المشروع.
- لطالما لجأ المشترون المصريون إلى العقار لحماية مدخراتهم من التضخم المرتفع وتراجع قيمة الجنيه.
- خطط التقسيط تتيح لك امتلاك أصل كبير بدفع جزء صغير من ثمنه مقدمًا.
- يمكنك رفع قيمة العقار بنفسك من خلال التشطيب والإدارة الجيدة، وهو ما لا تتيحه الأسهم أو الشهادات البنكية.
المخاطر التي يجب مراعاتها
- قد يستغرق البيع شهورًا، ووحدات إعادة البيع تنافس مشروعات جديدة تطرح خطط سداد طويلة.
- تأخر التسليم يؤجل الإيجار بينما تستمر الأقساط.
- الرافعة المالية تضاعف الخسائر كما تضاعف المكاسب، والأقساط مستحقة سواء درّت الوحدة دخلًا أم لا، وهي نقطة نادرًا ما تتوقف عندها الأدلة المتفائلة.
- أشهر الشغور والمستأجرون المزعجون يقتطعون من عائدك.
- تزامن تسليم عدة مشروعات قريبة قد يضع سقفًا للإيجارات وأسعار إعادة البيع.
- وضع معظم مدخراتك في وحدة واحدة يربطك بسوق واحد ومطور واحد.
الأسئلة الشائعة
لمن يناسب شراء عقار استثماري؟
يناسب من لديه دخل ثابت ومدخرات تتجاوز قيمة المقدم، ويستطيع تحمّل السنوات الأولى دون نمو في السعر. أما إذا كان المقدم نفسه مقترضًا، فالشراء أقرب إلى المقامرة منه إلى الاستثمار.
كم مقدمًا تحتاج لشراء عقار استثماري؟
عادة 20% أو أكثر مع البنوك، بينما تبدأ بعض خطط المطورين في مصر من 5%، كما في ريجنت سكوير. وتميل البنوك إلى طلب مقدم أكبر للعقار الاستثماري مقارنة بالمنزل الذي ستسكن فيه.
ما العائد الجيد على الاستثمار (ROI) في العقار الاستثماري؟
العائد الجيد هو الذي يتفوق على البدائل الأقل مخاطرة بفارق يكفي لتغطية تكاليف العقار وبطء إعادة بيعه وجهد إدارته. في مصر، قارن صافي العائد الإيجاري المتوقع مضافًا إليه نمو سعري واقعي بعوائد الشهادات البنكية الحالية ومعدل التضخم. وأيًا كان دليل شراء عقار استثماري الذي تتبعه، قيّم العائد الكلي بعد الضرائب على مدى فترة الاحتفاظ كاملة، لا في السنة الأولى وحدها. وإذا كان العقار لا يتفوق إلا بافتراضات نمو متفائلة، فالهامش ضيق جدًا.